
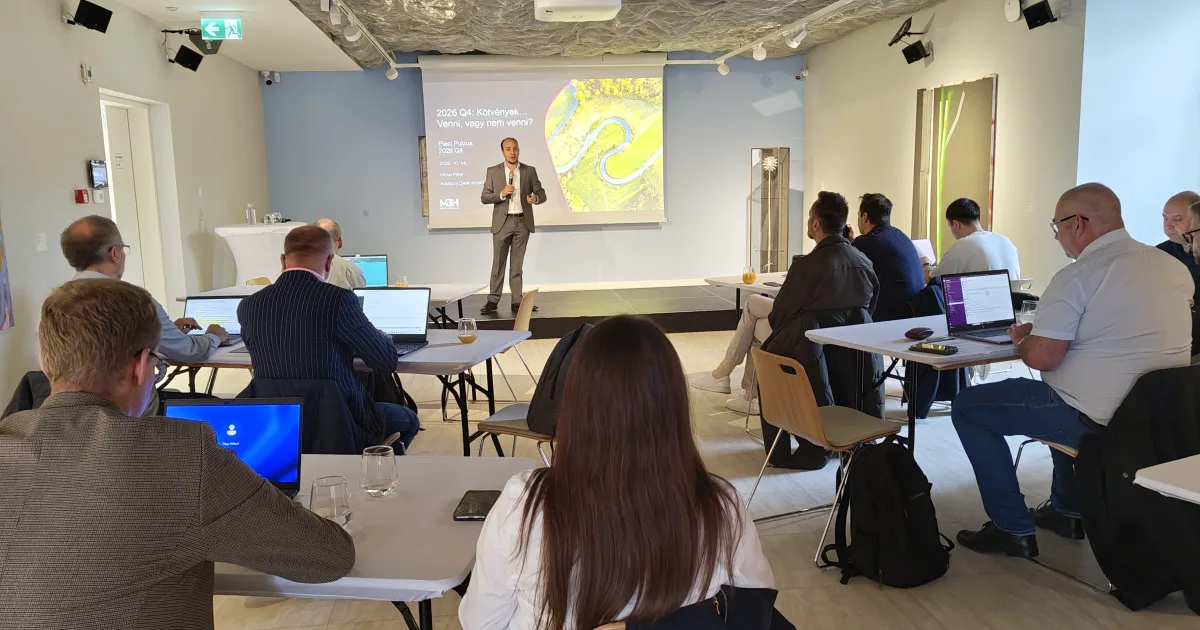
A forint extra hozammal ketyegő euró a befektetők szemében
Az elmúlt hat évből négyben krízis volt a világban, ennek ellenére a részvénypiacok jól teljesítettek, a kötvények sem omlottak össze, a magyar eszközök és a forint pedig még erősödtek is. Az euró az előrejelzések szerint 2028 végére 355 forint lehet – mondták az MBH Befektetési Bank elemzői.
Vincze Péter, a befektetési tanácsadási részleg vezetője szerint minden befektetőt fel kell készíteni a krízisekre, és diverzifikált portfóliókat kell építeni. Nincs két azonos krízis, és minden évben más eszközosztály teljesít jobban vagy rosszabbul.
2023 óta a magyar részvények mindig az első vagy második helyezést érték el. 2022-ben nagyon olcsók voltak, és az olcsóból könnyű drágábbnak lenni. Ma már nem annyira olcsó a magyar részvénypiac, de ez Kelet- és Közép-Európa egészére igaz. Tavaly az arany 65 százalékot hozott, idén mínusz négy százalék körül van, ezért fontos a diverzifikáció.
A feltörekvő részvénypiacok idén és tavaly is 21-27 százalékos teljesítményt értek el. A magyar piac idén is plusz 26 százalék környékén van az év elejéhez képest. Ebből azonban nem következik, hogy a feltörekvő piacok mindig jobbak a fejlett régióknál.
A magyar kötvénybefektető idén sokkal eredményesebb volt, mint egy nemzetközi. Magyarország kivételével globálisan emelkednek a kötvényhozamok, olyan szintekre, amelyekre egyes nemzetközi hírportálok már fenntarthatatlanként hivatkoznak.
Vincze Péter szerint a hozamemelkedés jó beszállót jelent a kötvénypiacon, ezért az elemzők emelték a nemzetközi kötvények súlyát a portfóliókban.
A hosszú hazai kötvények árfolyamai idén nyolc százalék pluszban vannak. Az áprilisi kormányváltás után a magyar eszközökbe vetett hit jelentősen javult, ami valószínűleg indokolt az euróbevezetés programba vétele miatt. A sztori nagy része már beárazódott, de még mindig van benne potenciál. Ha a Tisza-program szerint az euróbevezetés előkészítése megtörténik 2030-ig, van még tér a magyar kötvényhozam-felár szűkülésére.
A forint jelenleg extra hozammal ketyegő euró a befektetők szemében. Ha ezt elfogadjuk, megéri forintot tartani. A 2027-2028-as évre a mostanihoz képest enyhén erősödő forintra számítanak, a kötvényhozamok közelíthetnek az európai szintekhez. Az előrejelzések szerint idén év végén 370-es euró/forint árfolyam valószínű, 2027-re 360, 2028-ra 355 forintos euró jöhet.
Hosszú távú befektetésekhez részvényt kell tartani. Debreczeni Csaba vezető részvényelemző szerint a piacok fő mozgatórugói a mesterséges intelligencia és az olaj, ezért nehéz megmondani, merre tartanak. Emellett az eredmények is fontosak: az előző negyedévben az S&P 500-ban lévő 503 cég nettó eredménye 50 százalékkal nőtt, egyszeri tételek nélkül 30 százalékkal. A 2026-os év 30-35 százalékos nettó eredménybővüléssel zárulhat, ami hosszú távon fenntarthatatlan.
A piac nagyon koncentrált, az S&P 500-at főleg az Nvidia és a Microsoft húzta. Az amerikai vállalatok GDP-arányos nyereségessége 14 százalék, abszolút csúcson van. Ha egy chipgyár megtérülése tíz évvel ezelőtt 12 év volt, ma négy, akkor versenytársaknak kellene jönniük, de úgy tűnik, nem jönnek. A nagy, kiugró vállalati profitok előbb-utóbb eltűnnek.
A közép-kelet-európai régióban a diszkont nagy része már kiárazódott. A BUX P/E mutatója 2022-2024-ben öt körül volt, az elmúlt hónapokban már tíz fölött, ami még nem vészes. Korábban szinte bármit lehetett a régióban venni, most már szelektálni kell. A régiót továbbra is jónak tartják az elemzők a jó fogyasztói bizalom és az uniós pénzek miatt.
A piacokat a háborúk kirobbanása nem érdekli, a bizonytalanság a háború előtt van. Amin a jövő áll vagy bukhat, az az olaj és az amerikai üzemanyagok ára. Amerikában a választók érzékenyek erre a nagy távolságok és a rengeteg autózás miatt.
Donald Trump nem áll túl fényesen a közvélemény-kutatásokban. A legvalószínűbb, hogy az elnök marad, de az alsó- és felsőház demokrata többségű lesz a novemberi időközi választások után. Ilyenkor a piac általában 5-13 százalékos növekedést mutat, bármi is a kimenetel. A legrosszabb eset, ha republikánus elnök és demokrata kongresszus van, most efelé tartunk.
A Hormuzi-szorosból kijövő olajexport elérte az iráni háború előtti csúcsot, napi 20-25 millió hordót. Alternatív útvonalak léteznek, de az olajár magas maradhat, mert a készletek leapadtak, és azokat vissza kell tölteni. A Goldman idén hordónként 90 dollárra, jövőre átlagosan 80 dollárra számít.
A mesterséges intelligencia beruházásai az amerikai GDP körülbelül 3-3,6 százalékát teszik ki, ami több a telekommunikációs beruházásoknál vagy a 19. századi vasútépítési láznál. Amikor egy iparág a GDP legnagyobb részét felemészti, onnantól az érintett részvények ára általában csökken. Nagy iparág, sokan meggazdagodnak rajta, és sokan tönkremennek benne.